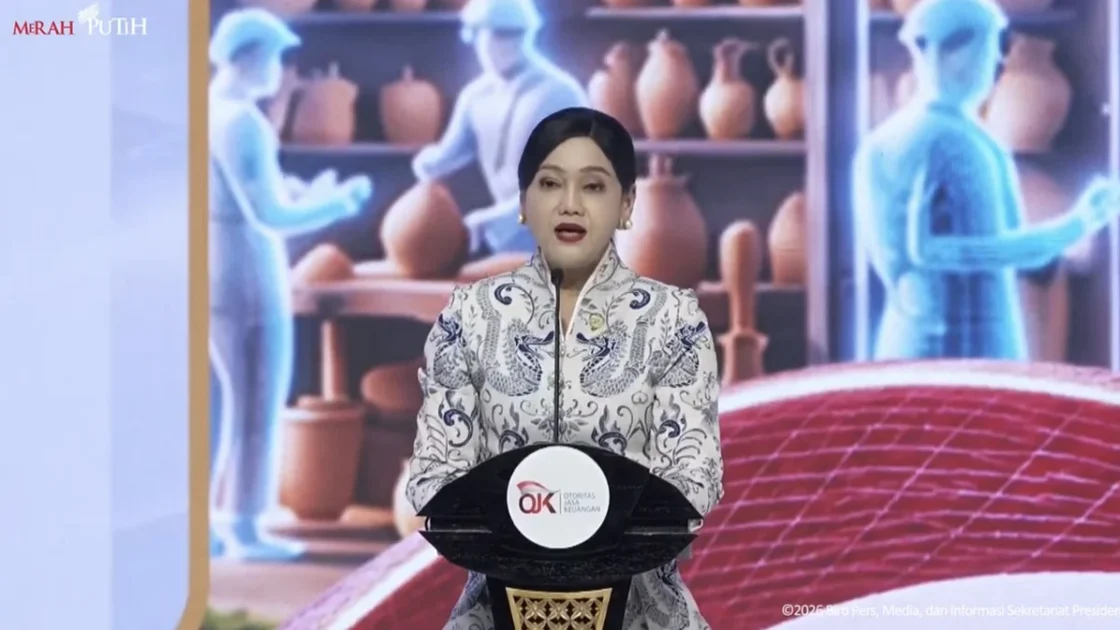
Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Friderica Widyasari Dewi mengungkapkan pertumbuhan kredit perbankan Indonesia mencapai 13,69 persen pada kuartal III-2026. Angka tersebut menjadi pertumbuhan tertinggi dalam 10 tahun terakhir.
Ketahanan Ekonomi Nasional
Menurut Friderica, capaian tersebut menunjukkan ketahanan ekonomi Indonesia di tengah berbagai tantangan global, mulai dari ketegangan geopolitik hingga tingginya suku bunga dan inflasi. Dia menilai pertumbuhan kredit yang tinggi menjadi modal penting untuk menopang aktivitas perekonomian nasional, terlebih pertumbuhan dana pihak ketiga (DPK) perbankan juga telah mencapai level dua digit.
“Kredit bank tumbuh 13,69%, Bapak, dan ini tertinggi 10 tahun terakhir. Tentunya ini modalitas sangat besar mendukung perekonomian nasional. DPK (dana pihak ketiga) tumbuh double digit sekarang,” ujar Friderica dalam Rakornas Tim Percepatan Akses Keuangan Daerah Tahun 2026, JIEXPO Convention Centre, Kamis (22/10/2026).
Friderica tidak merinci lebih lanjut faktor yang menopang pertumbuhan kredit hingga mencapai level tersebut.
Kinerja Sektor Riil
Sementara itu, berdasarkan catatan Bank Indonesia (BI), kredit perbankan pada September 2026 tumbuh 13,26 persen secara tahunan (year-on-year/yoy). Pertumbuhan tersebut ditopang oleh kredit investasi yang tumbuh 23,2 persen, kredit modal kerja sebesar 11,89 persen, serta kredit konsumsi sebesar 4,86 persen.
Deputi Gubernur BI Solikin M. Juhro menjelaskan, pertumbuhan kredit terutama ditopang oleh kredit investasi dan modal kerja yang tumbuh tinggi. Sebagian besar pembiayaan tersebut disalurkan kepada sektor swasta.
“Ini menunjukkan bahwa memang ada perbaikan-perbaikan dan juga dilihat di sektor riil lah, ini memang yang menjadi hal yang positif,” kata Solikin dalam konferensi pers, Rabu (21/10/2026).
Pertumbuhan Sektoral dan Likuiditas
Secara sektoral, pertumbuhan kredit juga terlihat kuat di sejumlah bidang usaha. Industri pengolahan mencatat pertumbuhan kredit sebesar 14,6 persen, industri pertambangan 15,1 persen, sektor konstruksi 10,6 persen, serta sektor pengangkutan 13,4 persen.
Solikin menilai perkembangan tersebut menunjukkan peluang penyaluran kredit ke sektor-sektor produktif masih terbuka lebar. Di saat yang sama, kinerja kredit korporasi juga menunjukkan perbaikan, sementara kondisi likuiditas perbankan dinilai masih memadai untuk mendukung ekspansi kredit.
“Jadi secara umum dengan demikian fungsi intermediasi perbankan ini ke depan akan berjalan terus membaik dan juga tentunya ditopang oleh ketahanan sektor keuangan yang juga terjaga dengan baik,” tutur Solikin.